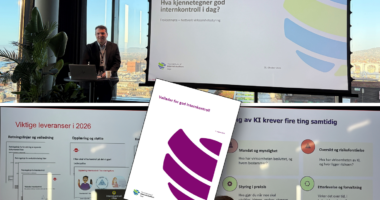
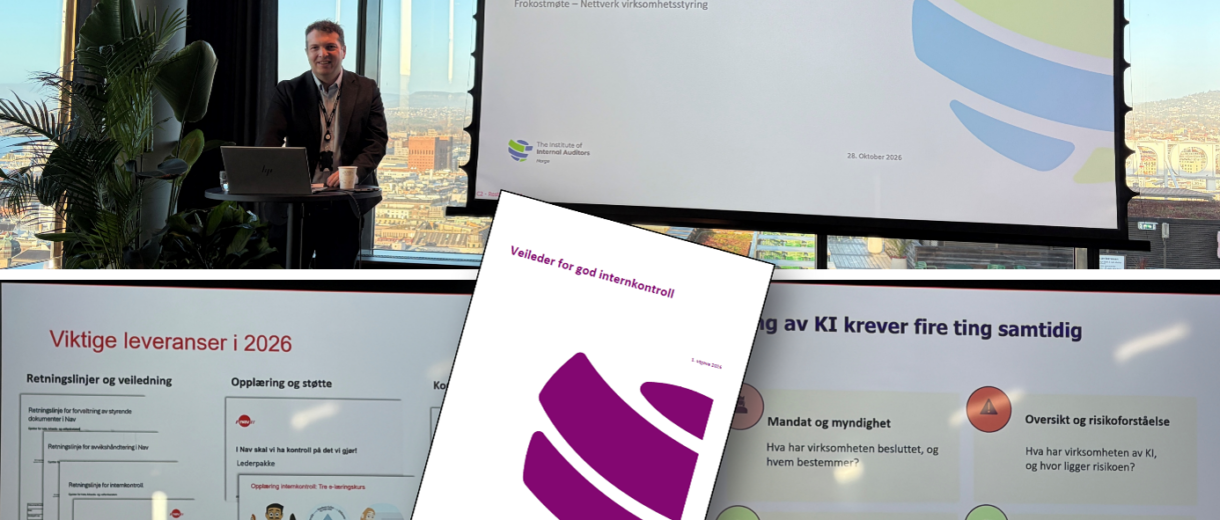
Forrige uke deltok over 60 deltakere både via Teams og fysisk på lanseringen av IIAs nye veileder om internkontroll i regi nettverk for virksomhetsstyring. Jarle Olavesen, avdelingsdirektør i NAV, gav et relevant og interessant innlegg om arbeidet med å omsette krav til praksis hos NAV. Sopra Steria ved Eirik Soleglad og Hanh Nha Ruyter ga nyttig innsikt i styring og kontroll av kunstig intelligens (KI).
Veilederen bygger opp under at god internkontroll handler om å skape en kultur, struktur og praksis som gjør virksomheten i stand til å nå sine mål, håndtere risiko og skape tillit, også i møte med ny teknologi som kunstig intelligens.
De grunnleggende prinsippene for internkontroll er fortsatt svært relevante. Selv om teknologiutviklingen går raskt og KI introduserer nye muligheter og risikoer, står rammeverk som COSO fortsatt støtt. Det handler fortsatt om tydelige roller, godt samspill, en sterk kontrollkultur og kontinuerlig forbedring.
NAV delte sine erfaringer med å bruke krevende revisjonsfunn som en katalysator for forbedring. Gjennom systematisk opplæring, tydelige retningslinjer og praktiske «internkontrollsprinter» har de bygget et sterkere fundament for styring, kontroll og læring.
Sopra Steira understreket at KI stiller nye krav til virksomhetsstyringen. Internkontroll handler ikke lenger bare om systemer og prosesser, men også om hvordan beslutninger tas, overvåkes og dokumenteres. Et viktig budskap er at internkontroll ikke skal begrense innovasjon, men skape trygge rammer som gjør det mulig å eksperimentere og utvikle nye løsninger på en forsvarlig måte.
Internkontroll er ikke et prosjekt eller et dokument. Det er en kontinuerlig lederoppgave som handler om å skape tillit, læring og forbedring i organisasjonen. Sentrale budskap fra veilederen er:
1.Internkontroll er ledelse i praksis. Internkontroll beskrives som en integrert del av virksomhetsstyringen. Den skal hjelpe virksomheten med å nå sine mål gjennom effektiv ressursbruk, etterlevelse, pålitelig rapportering og håndtering av risiko. Internkontroll er ikke et mål i seg selv, men et virkemiddel for å lykkes.
2. Kultur er viktigere enn prosedyrer. Veilederen løfter fram kontrollmiljøet som fundamentet for all internkontroll. Den understreker at selv gode rutiner og styrende dokumenter ikke virker dersom kulturen er svak. God internkontroll kjennetegnes av tydelig ansvar, integritet, læring, balanse mellom tillit og kontroll, og lav terskel for å melde fra om svakheter.
3. KI endrer hvordan vi utøver internkontroll, men ikke hvem som har ansvaret. Et sentralt poeng er at kunstig intelligens ikke opphever etablerte styringsprinsipper. Tvert imot øker behovet for tydelig ansvar, risikostyring, oppfølging og menneskelig kontroll. Ansvar kan ikke delegeres til algoritmer, og KI må styres gjennom de samme grunnleggende prinsippene som annen virksomhetsstyring.
Last ned veilderen HER.